젊은 층은 열광하는데 고령화 지역에선 판매량 ‘뚝’ 떨어져
‘제로 슈거’와 ‘제로 칼로리’, 이름만 보고 고르면 손해 본다
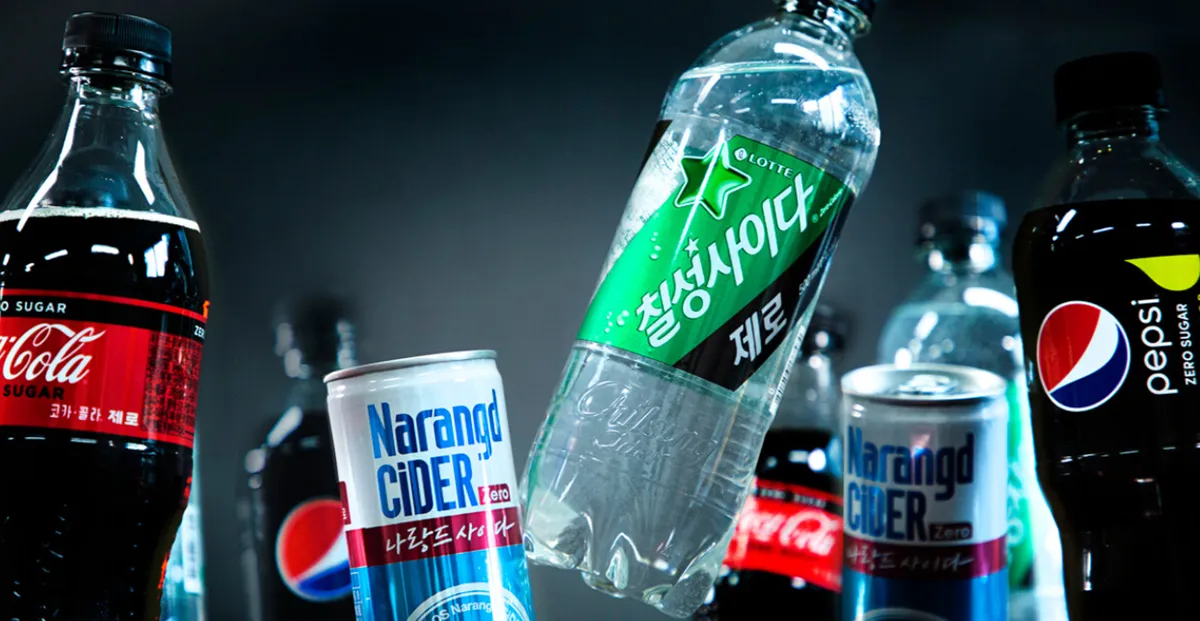
사진 : 제로 탄산음료
그런데 이 흐름을 자세히 들여다보면 특정 세대가 유독 열광하는 모습이 보인다. 20·30대는 적극적으로 제로 제품을 소비하지만, 40대 이상에서는 상대적으로 구매 비중이 낮았다. 단순히 건강에 대한 관심 차이로만 보기엔 석연찮은 구석이 있다.
2030은 열광하는데, 연령 높을수록 외면했다
최근 롯데멤버스가 발표한 소비 데이터는 이런 경향을 수치로 증명한다. 2025년 9월부터 2026년 8월까지 제로 식품 구매 경험이 있는 소비자는 전체의 29.3%로, 2년 전보다 3%포인트 증가했다. 특히 제로 식품 구매 고객 중 20대가 차지하는 비중은 전체 고객 내 20대 비중보다 42%나 높았다. 30대 역시 27% 높게 나타났다.반면 40대 이상 연령층에서는 정반대의 결과가 나왔다. 제로 식품 구매 고객 구성비가 전체 고객 내 해당 연령대 구성비보다 낮게 집계된 것이다. 지역별 차이도 뚜렷했다. 고령화 미진입 지역에선 제로 식품 구매 고객 비중이 27%였지만, 초고령화 지역에서는 19%에 그쳤다.
탄산음료보다 젤리 판매량이 더 폭발했다
제로 식품 시장의 성장은 탄산음료가 아닌 새로운 품목이 이끌고 있다. 제로 탄산음료의 판매량 비중은 42%로 여전히 가장 높았지만, 2년 전과 비교해 큰 변화는 없었다. 제품 종류는 47%나 늘었지만 시장 점유율은 안정기에 접어든 셈이다.
사진 : 숙취해소제
결국 소비자는 익숙한 브랜드에 지갑을 열었다
제로 시장의 또 다른 특징은 ‘익숙함’이다. 완전히 새로운 브랜드의 제로 제품보다, 기존 인기 제품에서 설탕만 뺀 ‘제로 버전’이 압도적으로 높은 판매량을 기록했다. 소비자들은 낯선 도전을 하기보다, 즐겨 먹던 맛을 당류 걱정 없이 즐기는 쪽을 택했다.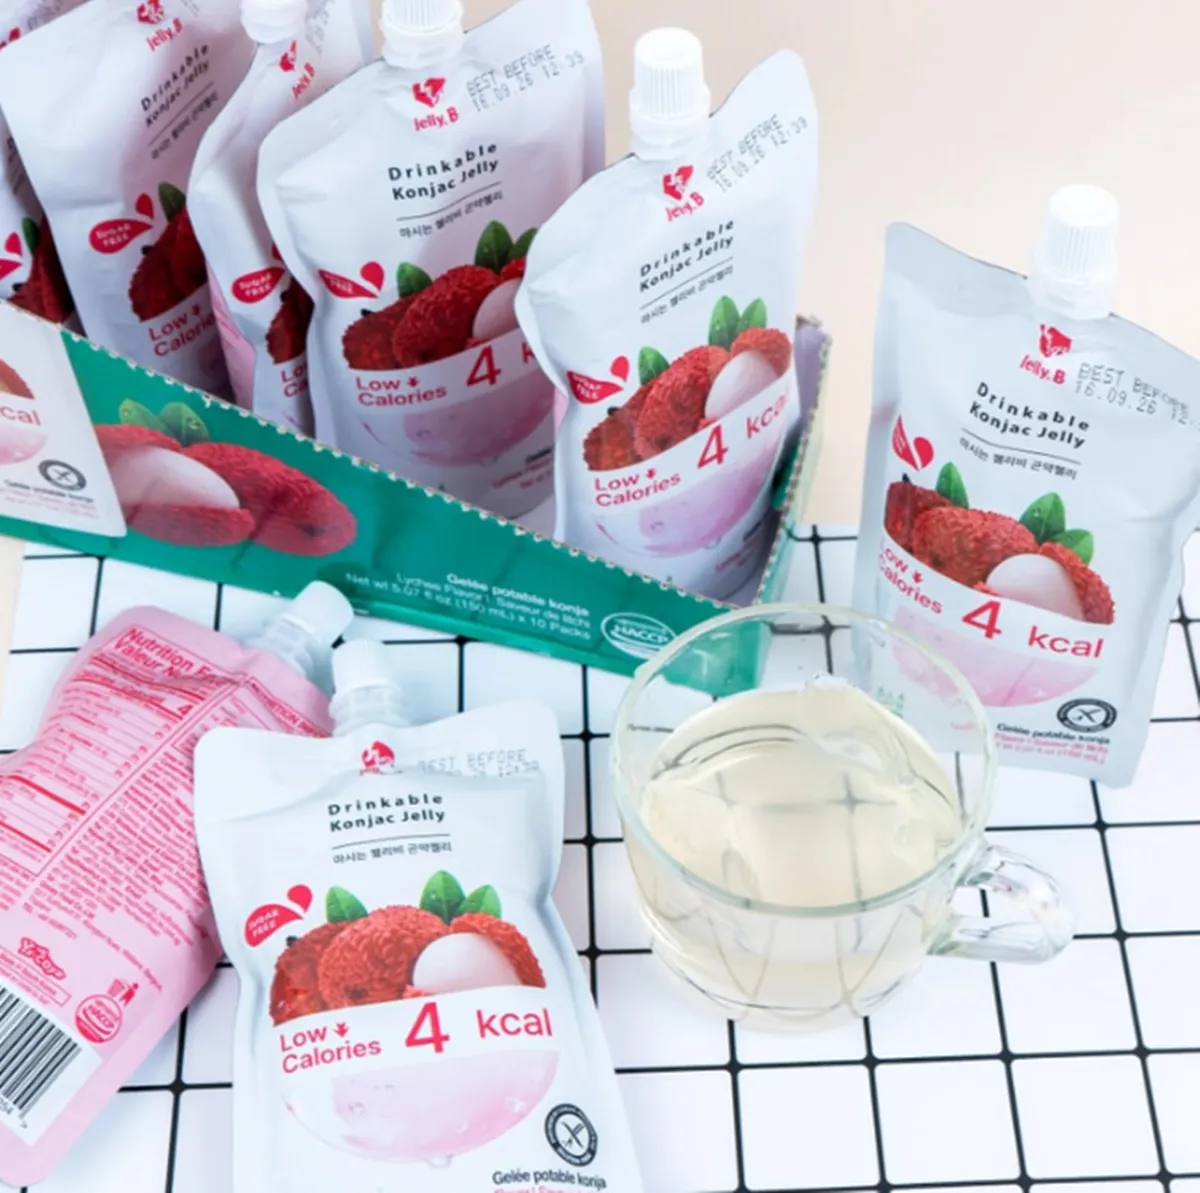
사진 : 제로 곤약잴리
제로 글자만 믿었다간 낭패 볼 수 있다
제로 제품을 구매할 때는 포장지 앞면만 봐서는 안 된다. ‘제로 슈거’와 ‘제로 칼로리’는 엄연히 다른 기준을 따른다. 식품 100g당 당류가 0.5g 미만이면 ‘제로 슈거’(무당) 표시가 가능하다. 당류가 0g이 아닐 수 있다는 의미다.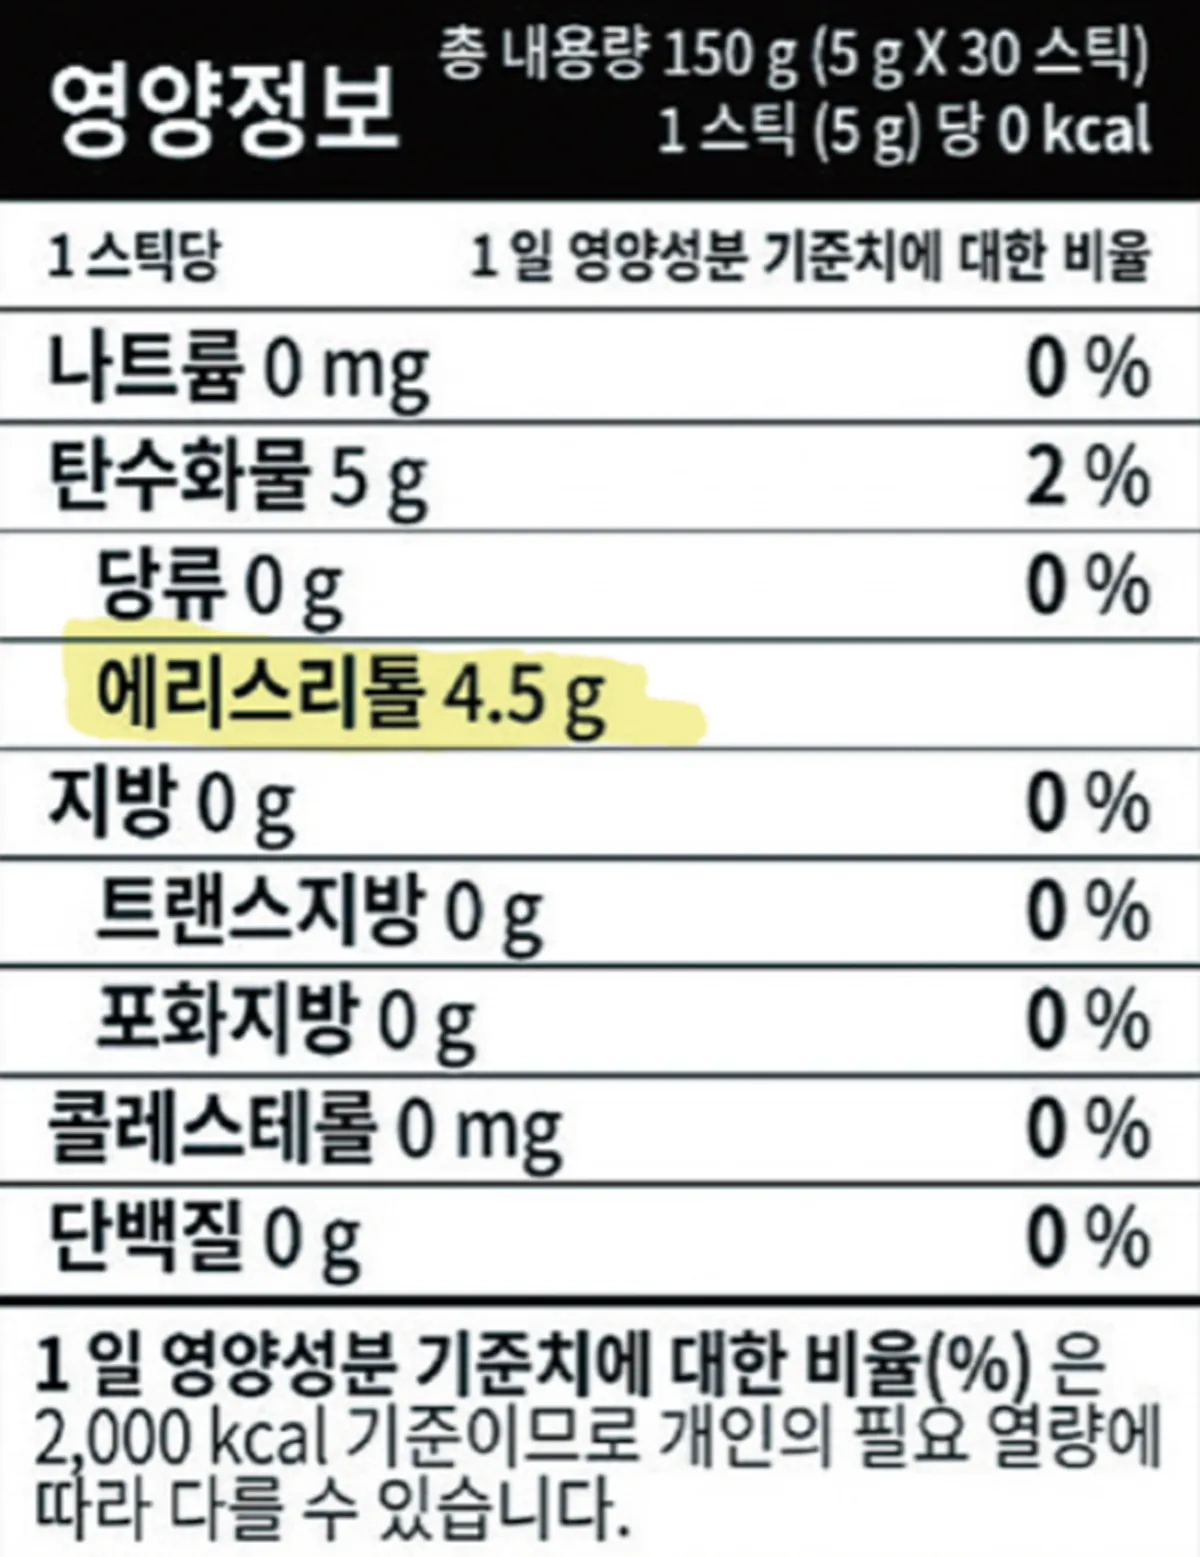
사진 : 영양정보표
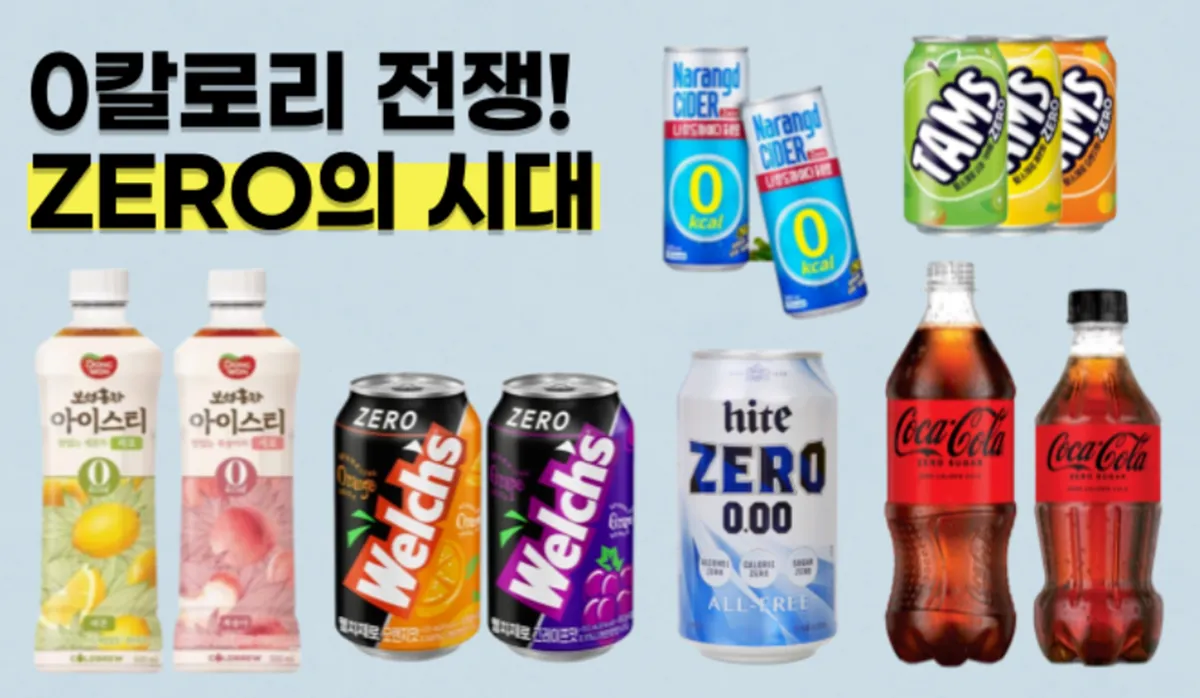
사진 : 제로 제품
장해영 기자 jang99@news-wa.com